
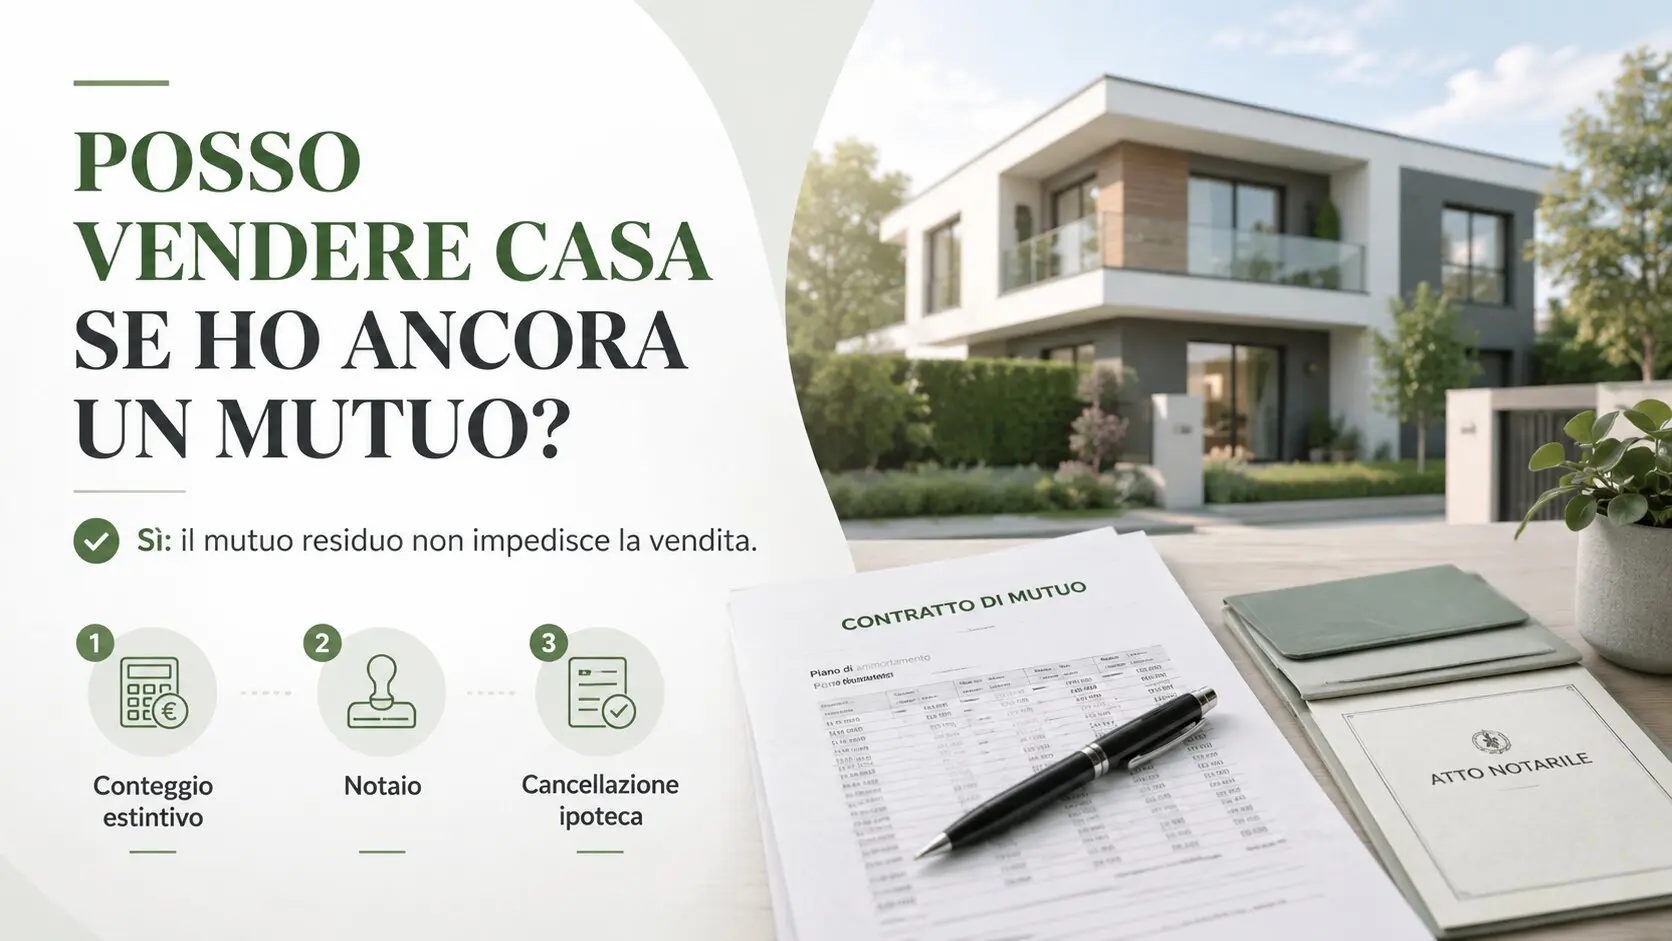
Posso vendere casa se ho ancora un mutuo? Ecco come funziona
Posso vendere casa se ho ancora un mutuo? Ecco come funziona
Una delle domande che ricevo più frequentemente dai proprietari che stanno pensando di cambiare casa è:
“Posso vendere il mio immobile anche se sto ancora pagando il mutuo?”
La risposta è sì.
Avere un mutuo ancora in corso non impedisce di vendere l'immobile. È una situazione assolutamente normale e molto frequente nelle compravendite immobiliari.
Occorre però organizzare correttamente l'operazione, perché sul bene è normalmente presente un'ipoteca iscritta a favore della banca che ha concesso il finanziamento.
Prima del rogito sarà quindi necessario conoscere con precisione quanto resta da restituire alla banca e concordare con il notaio e l'istituto di credito le modalità con cui il mutuo verrà estinto.
Vediamo come funziona.
Mutuo e ipoteca non sono la stessa cosa
Prima di tutto è importante distinguere due concetti che spesso vengono confusi.
Il mutuo è il finanziamento ricevuto dalla banca.
L'ipoteca è invece la garanzia iscritta sull'immobile a favore della banca per tutelarla nel caso in cui il debitore non dovesse rimborsare il finanziamento.
Quindi, quando una persona vende una casa sulla quale esiste ancora un mutuo, devono essere gestiti entrambi gli aspetti:
- il debito residuo verso la banca;
- l'ipoteca che garantisce quel debito.
L'esistenza dell'ipoteca, quindi, non significa che la casa non possa essere venduta.
Significa semplicemente che l'operazione deve essere organizzata correttamente.
Il Consiglio Nazionale del Notariato ricorda inoltre che, per i finanziamenti bancari, è prevista una procedura semplificata per la cancellazione dell'ipoteca dopo l'estinzione dell'obbligazione.
Il primo passo: chiedere il conteggio estintivo alla banca
Quando la vendita comincia a diventare concreta è necessario contattare la banca e richiedere il cosiddetto conteggio estintivo del mutuo.
È un documento nel quale viene indicato l'importo necessario per chiudere definitivamente il finanziamento a una determinata data.
Non bisogna confonderlo con il semplice capitale residuo che si può vedere nell'home banking.
Il conteggio viene infatti predisposto dalla banca facendo riferimento alla data prevista per l'estinzione.
Per questo motivo, una volta individuata la data del rogito, è importante che il conteggio sia aggiornato.
Esempio
Immaginiamo di vendere una casa a:
€ 250.000
e di avere ancora un mutuo residuo da estinguere di:
€ 80.000
Al momento della compravendita si potrà organizzare il pagamento in modo che la somma necessaria venga destinata all'estinzione del finanziamento.
Il venditore riceverà quindi la parte restante del prezzo, secondo le modalità definite nell'atto notarile.
Naturalmente questo è un esempio semplificato: le modalità concrete di pagamento devono essere concordate con il notaio e con la banca.
Cosa succede il giorno del rogito?
Nella situazione più comune, il mutuo viene estinto in occasione della vendita.
Prima dell'atto il notaio acquisisce e verifica la documentazione necessaria e coordina le modalità operative.
Una parte del prezzo della compravendita può essere destinata direttamente all'estinzione del debito verso la banca del venditore.
In sostanza, invece di versare l'intero prezzo al proprietario, viene organizzato il pagamento necessario a chiudere il mutuo.
Le modalità precise possono cambiare in funzione della banca, dell'operazione e della situazione dell'immobile.
Per questo è importante non improvvisare e coinvolgere il notaio per tempo.
E l'ipoteca sulla casa?
Una volta estinto il debito, deve essere gestita anche l'ipoteca iscritta sull'immobile.
Per i mutui bancari, l'articolo 40-bis del Testo Unico Bancario prevede una procedura semplificata attraverso la quale la banca comunica l'avvenuta estinzione dell'obbligazione ai competenti servizi di pubblicità immobiliare affinché venga effettuata la cancellazione.
Il Consiglio Nazionale del Notariato spiega che questa procedura consente normalmente di ottenere la cancellazione senza ulteriori spese a carico del mutuatario, salvi casi particolari.
È però importante distinguere l'estinzione del debito dalla cancellazione materiale dell'annotazione ipotecaria nei registri.
Sono due passaggi collegati, ma non sono la stessa cosa.
Ed è proprio per questo che, in una compravendita, il notaio verifica la situazione ipotecaria e le modalità con cui l'ipoteca verrà eliminata.
Posso vendere se il compratore deve fare a sua volta un mutuo?
Sì.
È probabilmente una delle situazioni più frequenti.
Il venditore può avere ancora un finanziamento sulla propria casa e contemporaneamente l'acquirente può richiedere un nuovo mutuo per acquistarla.
In questo caso devono essere coordinate:
la banca del venditore, che deve ricevere quanto necessario per estinguere il vecchio mutuo;
la banca dell'acquirente, che deve erogare il nuovo finanziamento;
il notaio, che deve verificare la situazione dell'immobile e predisporre correttamente l'atto;
venditore e acquirente, che devono rispettare tempi e modalità concordate.
Ecco perché è particolarmente importante iniziare a organizzare l'operazione con un certo anticipo.
Cosa succede se il mutuo residuo è inferiore al prezzo di vendita?
È la situazione più semplice.
Supponiamo:
Prezzo di vendita: € 300.000
Debito residuo con la banca: € 100.000
La somma necessaria viene utilizzata per estinguere il mutuo e la parte restante del prezzo spetta al venditore, secondo le modalità stabilite nel rogito.
Naturalmente bisognerà considerare separatamente eventuali altri costi collegati alla compravendita.
E se il mutuo residuo è superiore al prezzo di vendita?
Questa è una situazione più delicata.
Immaginiamo:
Prezzo di vendita: € 180.000
Debito residuo: € 200.000
Il prezzo ottenuto dalla vendita non sarebbe sufficiente a estinguere completamente il finanziamento.
In questo caso è fondamentale parlare prima con la banca, perché bisognerà trovare una soluzione che permetta di chiudere il debito e consentire la liberazione dell'immobile dall'ipoteca.
Il venditore potrebbe, ad esempio, dover mettere a disposizione la differenza con proprie risorse oppure valutare con l'istituto di credito eventuali altre soluzioni.
Non bisogna arrivare al rogito senza aver affrontato il problema.
Quando bisogna chiedere il conteggio estintivo?
Il consiglio è di non aspettare gli ultimi giorni prima dell'atto.
Già durante la preparazione della vendita può essere utile conoscere indicativamente il capitale residuo.
Successivamente, quando viene stabilita la data del rogito, sarà necessario ottenere dalla banca il conteggio aggiornato alla data richiesta.
Ogni istituto può avere procedure e tempistiche operative proprie.
Per questo motivo muoversi con anticipo evita inutili corse all'ultimo momento.
Il mutuo deve essere estinto prima di mettere la casa in vendita?
No.
Non è necessario chiudere anticipatamente il mutuo semplicemente perché si decide di mettere la casa sul mercato.
Il proprietario può continuare normalmente a pagare le proprie rate fino alla vendita.
L'estinzione potrà essere organizzata quando ci sarà un acquirente e verrà definita la compravendita.
È però utile conoscere sin dall'inizio l'importo approssimativo ancora dovuto alla banca.
Questo permette di comprendere meglio quale potrebbe essere il ricavato effettivo della vendita.
Quanto mi rimane realmente dalla vendita?
È una domanda molto importante, soprattutto quando la vendita della casa attuale serve per acquistare quella successiva.
Non bisogna infatti ragionare solamente sul prezzo di vendita.
Un calcolo indicativo dovrebbe considerare almeno:
Prezzo di vendita
meno
debito residuo del mutuo
e successivamente valutare gli eventuali altri costi collegati all'operazione.
Facciamo un esempio
Vendita dell'immobile:
€ 280.000
Mutuo residuo:
€ 95.000
La differenza è:
€ 185.000
Questo non significa automaticamente che €185.000 rappresentino il netto finale disponibile, perché potrebbero esserci altre spese, imposte o costi da considerare in funzione della situazione personale.
Ma conoscere questo dato permette già di programmare molto meglio un eventuale nuovo acquisto.
Vendere per comprare un'altra casa: qui la pianificazione diventa fondamentale
Il tema del mutuo diventa ancora più importante quando il proprietario deve:
vendere la propria casa e contemporaneamente acquistarne un'altra.
Bisogna coordinare diversi aspetti:
- prezzo realistico della casa attuale;
- capitale residuo del vecchio mutuo;
- ricavato previsto dalla vendita;
- eventuale nuovo finanziamento;
- caparra per la nuova abitazione;
- data del rogito di vendita;
- data del rogito di acquisto;
- eventuale periodo necessario per il trasferimento.
In questi casi non conviene affrontare vendita e acquisto come due operazioni completamente separate.
Devono essere considerate come un unico progetto.
Si può trasferire il vecchio mutuo all'acquirente?
Esistono anche operazioni differenti dall'estinzione, come l'eventuale accollo del mutuo esistente.
Tuttavia si tratta di situazioni che devono essere valutate specificamente con banca e notaio.
In particolare, non bisogna dare per scontato che l'eventuale accollo liberi automaticamente il venditore da ogni obbligazione nei confronti della banca.
Per una normale compravendita immobiliare, l'estinzione del vecchio finanziamento in concomitanza con la vendita rimane una delle soluzioni più frequentemente utilizzate.
Il Notariato include infatti tra i documenti rilevanti nelle compravendite sia la documentazione relativa all'estinzione delle ipoteche sia, quando previsto, quella relativa all'eventuale accollo del mutuo.
L'estinzione anticipata del mutuo comporta una penale?
Per molti mutui destinati all'acquisto o alla ristrutturazione di immobili da parte dei consumatori l'estinzione anticipata può avvenire senza penali, secondo la disciplina vigente.
La Banca d'Italia ricorda che il cliente può esercitare l'estinzione anticipata del mutuo nei casi previsti senza pagare penali; per situazioni particolari o contratti più datati è comunque opportuno verificare le specifiche condizioni contrattuali.
È quindi sempre consigliabile richiedere direttamente alla propria banca il conteggio ufficiale.
Quali documenti è utile preparare?
Quando si vende un immobile sul quale è presente un mutuo, è utile recuperare per tempo:
- dati del contratto di mutuo;
- riferimenti della banca;
- indicazione del capitale residuo;
- conteggio estintivo quando disponibile;
- documentazione relativa all'ipoteca;
- eventuali precedenti comunicazioni della banca.
Naturalmente questi documenti si aggiungono a quelli normalmente necessari per la compravendita: provenienza dell'immobile, documentazione catastale e urbanistica, APE e documentazione condominiale, quando prevista.
Il Notariato indica espressamente, tra la documentazione utile in presenza di ipoteche non ancora cancellate, la ricevuta di estinzione, l'assenso alla cancellazione o la documentazione relativa alla procedura con cui viene curata la cancellazione.
I 5 passaggi da ricordare
Se vuoi vendere una casa sulla quale stai ancora pagando un mutuo, il percorso può essere riassunto così:
1. Verifica quanto devi ancora alla banca
Conoscere il debito residuo permette di capire quale potrebbe essere il ricavato della vendita.
2. Informa chi sta seguendo la compravendita
La presenza del mutuo e dell'ipoteca deve essere conosciuta fin dall'inizio.
3. Richiedi il conteggio estintivo
Quando la data del rogito si avvicina, serve conoscere l'importo esatto necessario per estinguere il finanziamento.
4. Coordina banca e notaio
Devono essere definite le modalità con cui verrà effettuato il pagamento e gestita l'ipoteca.
5. Non aspettare gli ultimi giorni
Prima vengono raccolte le informazioni, più semplice sarà arrivare al rogito senza imprevisti.
Quindi, posso vendere casa con il mutuo?
Assolutamente sì.
Il mutuo residuo non rende una casa invendibile e non deve essere considerato un ostacolo alla decisione di mettere l'immobile sul mercato.
La cosa importante è conoscere prima la propria situazione.
Quanto rimane da pagare?
Quanto potrebbe valere oggi la casa?
Quanto rimarrebbe effettivamente disponibile dopo l'estinzione del finanziamento?
Come deve essere organizzato il rogito?
Sono informazioni particolarmente importanti soprattutto quando la vendita serve per finanziare l'acquisto della nuova abitazione.
Stai pensando di vendere ma hai ancora un mutuo?
Se stai valutando la vendita della tua casa e vuoi capire come organizzare correttamente il percorso, possiamo partire analizzando insieme la situazione dell'immobile, il valore di mercato e le tempistiche della vendita.
Massimo Vismara – UNICA CASA
Agente Immobiliare
📲 349 6448543
🌐 www.unicacasa.it
Avere ancora un mutuo non impedisce di vendere casa. L'importante è arrivare preparati al rogito.
Le informazioni contenute nell'articolo hanno carattere generale. Le modalità operative devono essere verificate, caso per caso, con la banca e con il notaio incaricato della compravendita.
I nostri ultimi post


Gli ultimi immobili


